Face aux défis incontournables de la création d’entreprise, les auto-entrepreneurs se retrouvent souvent confrontés à une question cruciale : quelle solution de financement privilégier ? Le micro-crédit et le prêt bancaire apparaissent comme deux voies principales, chacune portant ses caractéristiques propres, ses avantages et ses contraintes. En 2026, les dynamiques économiques ainsi que les outils financiers dédiés aux petites entreprises ont évolué, enrichissant ainsi les alternatives accessibles aux indépendants. Comprendre ces deux modes de financement, leurs conditions, ainsi que leurs implications est indispensable pour faire un choix éclairé qui soutienne véritablement la croissance et la pérennité de son activité.
Comprendre le micro-crédit : un levier accessible pour les auto-entrepreneurs
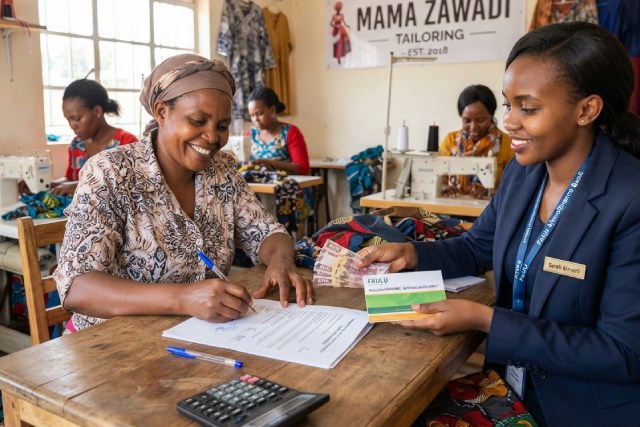
Le microcrédit auto entrepreneur se distingue comme une solution de financement pensée pour faciliter le lancement ou le développement de petites entreprises. Sa spécificité réside dans son accessibilité. Les auto-entrepreneurs privés d’accès aux prêts bancaires classiques ou disposant d’un profil jugé à risque peuvent se tourner vers cette alternative pour obtenir un capital de départ. Ces prêts accompagnent souvent des projets modestes, privilégiant la flexibilité et une approche humaine de l’accompagnement financier.
Ce type de financement permet de lever rapidement des sommes suffisantes pour acquérir du matériel, financer une campagne de communication locale ou encore couvrir des frais initiaux comme la création d’un site web ou l’achat de fournitures spécifiques. Contrairement aux prêts bancaires, le micro-crédit ne demande pas systématiquement de garanties personnelles ou de caution. Cette facilité d’accès représente un avantage majeur lorsque l’auto-entrepreneur débute et n’a pas encore construit d’historique financier probant.
Les organismes spécialisés dans le micro-crédit fournissent aussi des formes d’accompagnement qui vont au-delà du simple financement. Cela peut inclure des conseils stratégiques, des formations pour mieux gérer la trésorerie, voire un suivi régulier pour ajuster le projet en fonction des évolutions du marché. Cette dimension accompagne souvent de façon tangible l’amélioration des compétences en gestion financière, un atout déterminant pour pérenniser une activité.
La procédure d’obtention du micro-crédit implique généralement la constitution d’un dossier présentant un plan d’affaires succinct mais précis, mettant en avant la viabilité économique du projet. Cet exercice favorise une réflexion approfondie et responsabilise le porteur de projet. Il peut s’accompagner d’entretiens qui permettent de valider la pertinence du modèle économique et d’identifier les éventuelles failles à corriger avant de se lancer.
Un exemple frappant est celui d’un jeune entrepreneur spécialisé dans les services à domicile, qui a pu grâce au micro-crédit financer l’achat d’équipements indispensables sans avoir à mobiliser son épargne ou à solliciter un prêt bancaire lourd en contraintes. Ce soutien initial lui a permis de tester son activité avec souplesse, sans se retrouver dans une situation financière trop tendue.
Le prêt bancaire : un financement puissant mais exigeant pour les auto-entrepreneurs
Lorsque le projet nécessite un capital plus important, le prêt bancaire apparaît souvent comme la solution incontournable. Ce type de financement offre la capacité de mobiliser des ressources financières de grande ampleur, essentielles pour les investissements lourds comme l’acquisition de matériel, la location de locaux ou le développement à l’international. Le prêt bancaire est une option privilégiée par les auto-entrepreneurs qui disposent déjà d’un historique financier ou d’une certaine stabilité dans leur activité.
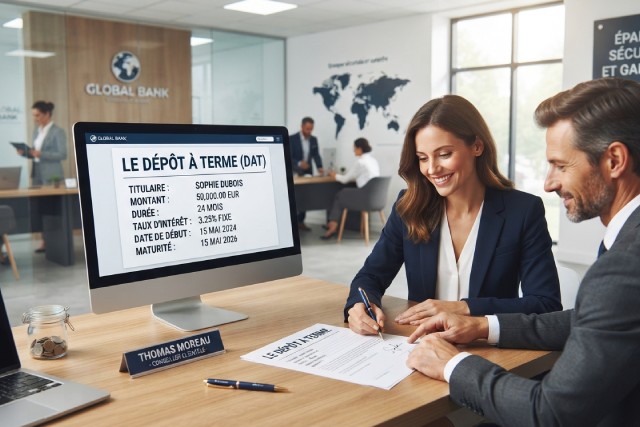
Les banques en 2026 ont développé une gamme de produits spécifiquement adaptés aux besoins des indépendants, avec des taux d’intérêt qui peuvent être négociés en fonction du profil du client et des garanties offertes. Les conditions de remboursement, bien que strictes, peuvent intégrer des périodes de grâce ou des options de remboursement anticipé, offrant une certaine marge de flexibilité. Toutefois, la rigueur des banques reste élevée et la qualité du dossier ainsi que la capacité à démontrer la solvabilité sont scrutées avec soin.
Pour obtenir un prêt bancaire, l’auto-entrepreneur doit souvent présenter un business plan détaillé, des projections financières solides et disposer d’un historique bancaire permettant de vérifier sa discipline en gestion financière. Ce niveau d’exigence, bien que contraignant, contribue à limiter les risques bancaires et à sécuriser l’emprunteur. La sécurisation du crédit par des garanties, qu’il s’agisse d’une hypothèque, d’une caution ou d’un nantissement, est fréquemment demandée.
Un auto-entrepreneur dans le secteur de la tech, par exemple, a pu grâce à un prêt bancaire financer l’achat massif de matériels informatiques et développer son startup rapidement. La capacité d’investir de manière conséquente lui a permis d’augmenter sa productivité et d’accéder à des marchés plus larges. Cette démarche illustre comment le prêt bancaire, sous réserve d’un dossier solide, peut s’avérer décisif pour une montée en puissance.
Micro-crédit ou prêt bancaire : analyse comparative des options de financement pour les auto-entrepreneurs
Choisir entre micro-crédit ou prêt bancaire n’est jamais une décision anodine. Chaque solution apporte son lot de bénéfices et impose des contraintes spécifiques que l’auto-entrepreneur doit analyser scrupuleusement en fonction de ses besoins et de sa situation.
Le micro-crédit offre une liberté remarquable en termes d’accessibilité. Les conditions y sont plus souples, et l’accompagnement plus humain. Cela facilite l’accès aux financements pour des projets innovants ou de plus faible envergure. Néanmoins, la limite essentielle reste le montant souvent restreint qui ne convient pas toujours à des projets demandant un capital de départ conséquent.
Le prêt bancaire, en revanche, convainc par la capacité à mobiliser des fonds importants avec un impact direct sur le développement rapide d’une activité. La maîtrise des taux d’intérêt et les conditions de remboursement qu’il propose en 2026 reflètent un soutien financier fort et solide. Cela s’accompagne toutefois d’exigences accrues en matière de garanties et d’une gestion financière rigoureuse.
Pour illustrer, prenons le cas d’une auto-entrepreneuse spécialisée dans l’artisanat local. Son premier projet a été financé grâce à un micro-crédit, lui permettant d’acheter ses premiers matériaux et d’investir dans la promotion de son travail. Par la suite, souhaitant élargir sa gamme et s’équiper de machines plus performantes, elle s’est tournée vers un prêt bancaire. Cette transition montre bien la complémentarité entre les deux solutions qui, bien combinées, favorisent la croissance.
Le choix dépend donc des spécificités du projet et de la situation financière : projets modestes avec un besoin immédiat de flexibilité pour le micro-crédit, projets ambitieux nécessitant un levier financier important pour le prêt bancaire. Cette analyse comparative approfondie demeure la clé pour un choix avisé.
Conseils pratiques pour optimiser son choix entre micro-crédit et prêt bancaire en tant qu’auto-entrepreneur
Adopter la bonne stratégie de financement commence par une évaluation objective de sa situation financière, incluant l’examen de son historique bancaire, l’évaluation de ses capacités de remboursement et la validation de ses garanties éventuelles. Il est essentiel d’établir clairement à quel stade de développement se trouve l’activité afin d’adapter le type de financement à cette réalité.
La préparation rigoureuse d’un plan d’affaires ne doit pas être sous-estimée. Ce document reste le socle sur lequel reposent bon nombre de décisions bancaires ou d’octroi de micro-crédit. Il doit contenir une estimation crédible du chiffre d’affaires, une analyse précise des coûts, et une stratégie claire pour la gestion financière quotidienne.
Il est également recommandé de solliciter un accompagnement auprès d’experts ou d’organismes spécialisés. Ces acteurs peuvent conduire des audits de préparation financière, guider dans la constitution du dossier, et orienter vers les solutions adaptées aux contraintes personnelles et professionnelles. Cette démarche réduit nettement les risques de refus et optimise les conditions d’emprunt.
Par exemple, un auto-entrepreneur dans le secteur des services aux entreprises s’est vu conseiller par un cabinet spécialisé, qui lui a permis de mettre en lumière des points faibles dans son dossier de prêt bancaire. Suite à cela, la révision de son plan de financement a abouti à un accord avec une banque proposant un taux d’intérêt avantageux et des conditions de remboursement équilibrées.
Enfin, il est crucial de garder en tête que le choix du financement doit favoriser la pérennité de l’entreprise. Un surendettement mal contrôlé ou une mauvaise gestion des échéances de remboursement peut compromettre durablement la santé financière. La prudence et la réflexion stratégique doivent donc guider chaque décision autour du micro-crédit ou du prêt bancaire.