Face à un paysage financier en constante évolution, le dépôt à terme s’impose comme une option d’épargne stable et sécurisée qui retient l’attention des particuliers et des entreprises. Ce placement, qui consiste à immobiliser une somme d’argent dans une banque pour une période définie, propose un taux d’intérêt fixe. Cet engagement contractuel offre aux épargnants un rendement prévisible, incontestablement précieux en ces temps d’incertitudes économiques. En parallèle, les banques renforcent leur rôle de partenaire fiable en garantissant la protection du capital, un élément rassurant dans un contexte où la recherche de placements sécurisés est plus que jamais prioritaire.
Comprendre le fonctionnement du dépôt à terme : mécanismes et spécificités
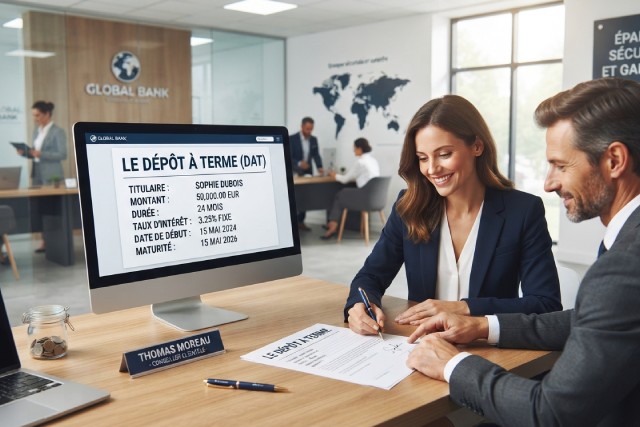
Le dépôt à terme est un placement financier où l’épargnant remet une somme d’argent à une banque pour une période convenue à l’avance, explique patrizone.fr. Ce montant est alors bloqué, ce qui signifie qu’il ne peut pas être retiré sans conséquence avant la fin de la durée de placement. En échange, la banque s’engage à verser un taux d’intérêt fixe, déterminé au moment de la signature du contrat, garantissant ainsi un rendement prédéfini et sécurisé.
À première vue, ce mécanisme paraît simple, mais il recèle une précision essentielle : la durée imposée. Cette période peut varier de quelques mois à plusieurs années, selon les propositions bancaires. Plus la durée est longue, plus le taux d’intérêt a tendance à être attractif, récompensant ainsi l’épargnant pour l’immobilisation de ses fonds. Par exemple, un placement sur trois ans offrira généralement un meilleur taux qu’un engagement de six mois.
Une fois l’argent déposé, la banque conserve le capital jusqu’à l’échéance. Tenter un retrait anticipé entraîne souvent l’application de pénalités qui peuvent réduire fortement les gains, voire entamer le capital initial selon les modalités fixées par l’institution financière. Ce point de rigidité impose à l’investisseur une réflexion préalable sérieuse sur ses besoins de liquidité.
L’importance du taux d’intérêt fixe ne doit pas être sous-estimée. Contrairement à des produits où les intérêts varient selon les conditions de marché, le dépôt à terme offre une lisibilité totale sur les gains à venir. Par exemple, si une banque propose un taux à 3 % pour un placement d’un an, l’épargnant sait dès le départ ce que rapportera son dépôt à terme à l’échéance.
En France, le système de garantie des dépôts protège l’épargnant jusqu’à 100 000 euros par établissement, assurant ainsi que le capital investi dans un dépôt à terme est préservé en cas de difficulté bancaire. Cette garantie procure une sécurité supplémentaire, renforçant ainsi la confiance auprès de cette forme d’épargne.
Le rôle des banques est primordial. Elles fixent les taux selon les conditions économiques et financières et assurent la gestion administrative de ces comptes spécifiques. La diversité des offres permet ainsi à chaque épargnant de trouver un produit adapté à son profil et à ses projets, en tenant compte de la durée, du montant, et des taux proposés.
Les avantages indéniables du dépôt à terme pour sécuriser votre épargne
Le dépôt à terme se distingue par sa solidité et sa fiabilité, qualités particulièrement prisées en période d’incertitudes économiques. Parmi les principaux avantages, le capital garanti figure en tête, car, contrairement à certains placements placés sous le signe du risque, cette somme n’est jamais exposée à la volatilité des marchés.
Ce niveau de sécurité constitue un atout majeur, surtout pour les investisseurs peu enclins à prendre des risques ou pour ceux qui souhaitent simplement diversifier leur portefeuille avec un produit stable. Par exemple, un retraité souhaitant sécuriser ses économies tout en percevant des intérêts pourra ainsi bénéficier d’un rendement certain, évitant les fluctuations boursières qui pourraient compromettre son capital.
Par ailleurs, la prévisibilité est un autre avantage de taille. Le taux d’intérêt fixé dès l’ouverture du compte à terme signifie que l’épargnant connaît son rendement dès le départ. Cette transparence facilite la planification financière, notamment pour des projets nécessitant un horizon précis, comme l’acquisition immobilière ou le financement des études d’un enfant.
Le rendement proposé par un dépôt à terme est souvent supérieur à celui des livrets d’épargne classiques, comme le Livret A ou le livret de développement durable. En contrepartie de cette immobilisation, la rémunération devient un levier intéressant, particulièrement dans un contexte où les taux d’intérêt remontent progressivement après plusieurs années de faiblesse.
Des dispositifs d’incitation fiscale peuvent également s’appliquer selon le cadre choisi, offrant des allègements permettant d’optimiser le rendement net. Certaines législations encouragent l’épargne à moyen et long terme en proposant, par exemple, une exonération d’impôt sur les intérêts après une durée minimale de détention, ce qui accentue l’attractivité du dépôt à terme pour les épargnants informés.
Les banques s’efforcent aussi d’innover pour rendre ce produit encore plus intéressant, en proposant des durées flexibles ou des taux dégressifs selon les montants déposés. Ainsi, un dépôt à terme de 50 000 euros sur deux ans peut bénéficier d’un taux meilleur que pour une somme plus modeste, incitant à une épargne plus importante.
L’exemple d’une entreprise souhaitant optimiser sa trésorerie illustre parfaitement l’intérêt des dépôts à terme : en plaçant des excédents de trésorerie sur un dépôt à terme à six mois, elle sécurise son capital tout en générant un rendement supérieur à celui d’un compte courant classique, équilibrant ainsi ses besoins de liquidité et de rentabilité.
Risques et limites du dépôt à terme à prendre en considération avant placement
Aucun placement n’est exempt de risques ou de contraintes, et le dépôt à terme ne fait pas exception. Sa principale contrainte est liée à la rigidité inhérente au produit : fixer une somme pour une durée déterminée signifie une indisponibilité de ces fonds, parfois plusieurs années, selon la durée de placement choisie. Cette immobilisation peut s’avérer problématique en cas de besoin urgent de liquidités.
En effet, la possibilité de retrait anticipé reste souvent limitée. Même si certaines banques acceptent cette option, elles appliquent généralement des pénalités financières, soit en déduisant une partie des intérêts, soit directement sur le capital selon les accords. Cette situation oblige les titulaires de dépôts à terme à bien anticiper leurs besoins futurs avant de souscrire ce type de placement.
Un autre aspect non négligeable est l’impact potentiel de l’inflation. Si le taux d’intérêt garanti est inférieur au taux d’inflation, le rendement réel, en termes de pouvoir d’achat, devient négatif. Par exemple, avec une inflation à 4% et un taux de dépôt à terme à 3%, l’épargnant perdra du pouvoir d’achat malgré l’intérêt perçu.
De plus, en cas de hausse rapide des taux d’intérêt sur les marchés financiers, le taux fixe convenu peut apparaître désavantageux par rapport à de nouvelles opportunités plus rémunératrices. Un épargnant engagé dans un dépôt à terme pourrait alors regretter cette immobilisation, prenant conscience qu’il n’a pas profité des taux plus élevés disponibles.
Enfin, bien que très sécurisé, le dépôt à terme est soumis aux réglementations bancaires, et dans certains cas, des modifications fiscales ou législatives peuvent influencer la rémunération nette ou les conditions de placement. Il est donc essentiel de rester informé et vigilant quant aux évolutions du cadre juridique et financier.
Un exemple concret de cette limite : imaginez une personne ayant placé 10 000 euros sur un dépôt à terme de trois ans à 2,5 %. Si elle doit retirer avant terme suite à une urgence médicale, elle subira des pénalités significatives, réduisant le capital initial et le rendement attendu, ce qui démontre l’importance d’une réflexion approfondie avant souscription.