Se retrouver enfermé hors de son domicile à cause d’une porte claquée ou après une perte de clés est une situation stressante et souvent coûteuse. Heureusement, les contrats d’assurance habitation intègrent fréquemment des garanties spécifiques pour couvrir ces désagréments. Comprendre la nature de ces garanties, les conditions de prise en charge et les démarches à effectuer est essentiel pour éviter les mauvaises surprises et réduire l’impact financier d’un tel incident. Cette connaissance est d’autant plus cruciale en 2025, où les recours rapides et les offres d’assistance se multiplient, offrant aux assurés de nouvelles solutions pratiques et économiques.
Comment l’assurance habitation prend-elle en charge la garantie perte des clés et portes claquées ?
Dans la pratique courante, la perte de clés est souvent couverte par un volet spécifique au sein de l’assurance habitation, généralement incluse dans la garantie « vol » ou proposée en option via la garantie assistance. Lorsque les clés sont perdues, l’assuré bénéficie ainsi d’un remboursement partiel ou total des frais afférents au remplacement de la serrure, à la confection de nouveaux doubles, voire à l’intervention d’un dépanneur serrurier. Ces prestations évitent des coûts imprévus, qui peuvent rapidement grimper, notamment lorsque l’intervention se situe en dehors des horaires habituels.
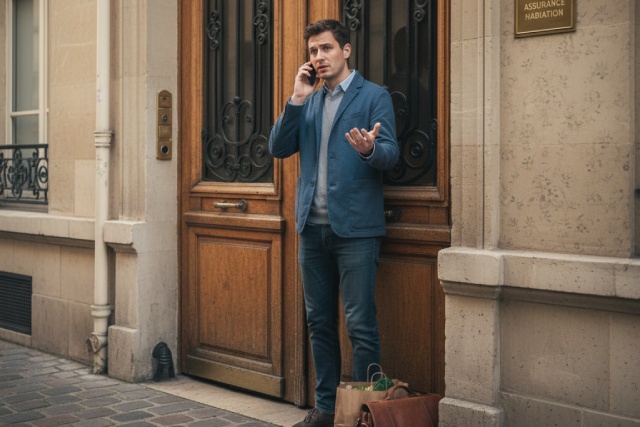
De même, lorsqu’une porte se claque derrière vous, rendant impossible l’entrée dans votre logement, la couverture assistance serrurerie entre en jeu. Cette garantie prend en charge, selon les contrats, les frais de déplacement ainsi que la première heure de main-d’œuvre du serrurier. En revanche, les frais liés au remplacement de la serrure ou aux réparations supplémentaires ne sont pas toujours assurés. La clé pour bénéficier de cette prise en charge réside dans la rapidité de déclaration de l’incident : en règle générale, celle-ci doit être effectuée dans les 48 heures suivant l’événement, soit en ligne, soit par courrier recommandé.
Un plafond d’indemnisation est fréquemment appliqué pour ces prestations, autour de 1 500 euros. Une franchise est également à considérer ; elle peut être fixe ou calculée proportionnellement au montant total des frais. Par exemple, si la franchise est de 100 euros et que le dépannage serrurier coûte 400 euros, l’indemnisation sera limitée à 300 euros. Cette exigence contractuelle invite chaque assuré à bien vérifier les conditions spécifiques de sa police d’assurance habitation avant de solliciter l’aide de l’assureur.
Enfin, certains contrats proposent des extensions de garanties, comme la couverture des frais liés à la perte de clés au sein d’une garantie plus globale, ou une assistance renforcée pour le dépannage serrurier. Cette diversité d’offres permet d’adapter la protection en fonction du profil de l’assuré, de ses habitudes et de ses besoins en matière de sécurité domestique.
Garanties de base et options complémentaires dans les contrats d’assurance habitation
Les contrats d’assurance habitation multirisque intègrent de manière standard des protections pour les risques les plus fréquents, notamment l’incendie, les dégâts des eaux, et le vol. Ces garanties couvrent les dommages matériels pouvant affecter le logement et les biens mobiliers, incluant parfois une responsabilité assurance en cas de dommages causés à un tiers. Pour autant, la garantie spécifiquement dédiée à la perte de clés ou aux portes claquées fait souvent partie des options complémentaires auxquelles souscrire.
Dans le cadre de la garantie de base contre le vol, la prise en charge peut être effective si les clés ont été dérobées lors d’une effraction. Par exemple, si un cambriolage s’est produit et que les clés ont disparu, les frais de remplacement de la serrure et des clés sont alors généralement remboursés. En revanche, la simple perte accidentelle des clés nécessite souvent une extension de garantie ou un service d’assistance serrurerie inclus dans le contrat.
Les options relatives à la perte de clés prennent en charge plusieurs aspects : la reproduction de nouveaux doubles, le remplacement complet de la serrure, et la main-d’œuvre liée à l’intervention d’un professionnel. Cette couverture est cruciale pour limiter l’impact financier d’une situation où la sécurité du domicile est potentiellement compromise. Le plafond d’indemnisation d’environ 1 500 euros, souvent proposé, est un montant suffisant pour couvrir les frais moyens engendrés par un tel incident.
Par ailleurs, la garantie assistance serrurerie constitue un élément clé des offres d’assurance habitation modernes. Elle organise les modalités d’intervention rapide d’un serrurier professionnel en cas de porte claquée, perte ou vol de clés, blocage de serrure ou tout autre problème d’accès. Si le déplacement et la première heure de main-d’œuvre sont généralement couverts, la facturation des pièces ou des réparations supplémentaires peut incomber à l’assuré.
Facteurs impactant le tarif et conseils pour comparer les assurances habitation
Le coût d’une assurance habitation dépend de facteurs divers qui varient en fonction du profil du logement et de ses occupants. La superficie du domicile, sa localisation géographique, ainsi que la valeur des biens assurés influent directement sur le montant de la prime. Par exemple, un appartement situé en centre-ville, avec un risque accru de cambriolage, sera généralement plus cher à assurer qu’une maison en périphérie bénéficiant d’un système d’alarme performant.
Au-delà de la nature du bien, l’usage qui en est fait joue également un rôle important. Un logement servant à une activité professionnelle ou comportant des éléments spécifiques comme une piscine, ou plusieurs annexes, conduit souvent à une majoration du coût du contrat. Le nombre d’occupants, notamment dans le cas de colocation, peut aussi affecter la prime d’assurance habitation.
Pour obtenir le meilleur rapport qualité/prix, l’usage de comparateurs en ligne reste la méthode la plus efficace. Ces outils recueillent les informations relatives au logement et aux besoins de l’assuré, puis présentent les différentes offres du marché avec leurs garanties, limites d’indemnisation et franchises assurance associées. Un tri pertinent permet de détecter les contrats incluant une garantie perte des clés ou une assistance serrurerie à un tarif optimal.
Par ailleurs, certaines astuces permettent de diminuer les coûts sans réduire la qualité de la couverture. Renforcer la sécurité du logement, par l’installation d’une porte blindée ou de détecteurs, peut faire bénéficier d’une réduction. Regrouper plusieurs contrats (auto, habitation, santé) dans une même compagnie est une autre démarche souvent récompensée par des tarifs préférentiels. Enfin, choisir un paiement mensuel régulier aide à mieux gérer le budget annuel alloué à l’assurance habitation.
Obligations légales liées à l’assurance habitation et responsabilités des assurés
En France, la souscription d’une assurance habitation est une obligation légale pour les locataires. Lors de la signature du bail, le locataire doit présenter une attestation d’assurance couvrant au minimum les risques locatifs : incendie, dégâts des eaux et explosion. Cette obligation vise à protéger tant le bailleur que le locataire des conséquences financières d’un sinistre. Pour les propriétaires, la loi ne les contraint pas à contracter une assurance habitation, mais celle-ci est fortement recommandée pour protéger leur patrimoine, en particulier lorsqu’ils louent le bien.
Du côté des propriétaires-bailleurs ou propriétaires non occupants, une assurance spécifique peut être souscrite pour couvrir les risques non garantis par le contrat du locataire. Cette assurance complémentaire est une précaution judicieuse en 2025, où les ménages cherchent à se prémunir contre des situations problématiques notamment en cas de pertes de clés ou de portes claquées, qui pourraient engager leur responsabilité civile.
L’anticipation est la meilleure prévention contre la perte ou le vol des clés. Confier un double à une personne de confiance évite souvent des situations d’urgence. De même, éliminer les informations personnelles sur le porte-clefs réduit le risque de vol et d’utilisation malveillante. Installer des serrures certifiées, des alarmes ou des dispositifs intelligents permet de réduire la probabilité d’effraction, et donc les sinistres assurantiels en lien avec la garantie perte des clés.
Lorsqu’un sinistre survient, qu’il s’agisse d’une perte ou d’une porte claquée, la déclaration à l’assureur dans un délai fixé souvent 48 heures est impérative pour assurer la prise en charge des frais engagés. L’assistance proposée par l’assurance habitation permet alors de limiter les désagréments et d’obtenir rapidement une intervention de dépannage serrurier sans avance de frais importants. Cette rapidité facilite également le recours à la protection juridique intégrée, utile en cas de conflits liés à l’intervention.